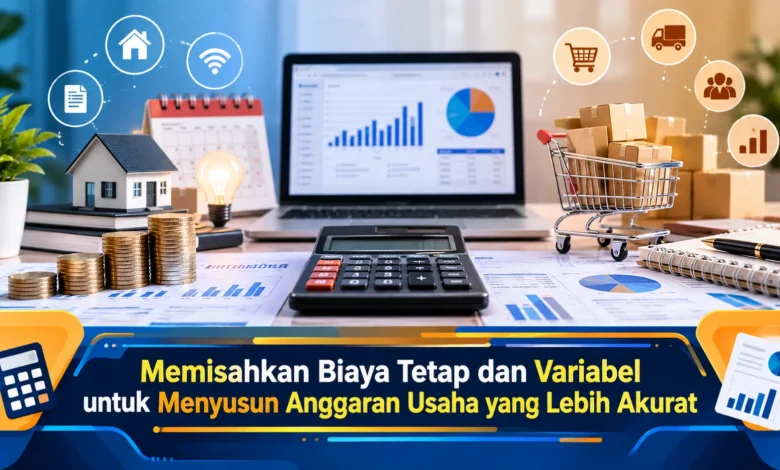
Anggaran usaha yang terlihat rapi belum tentu akurat jika seluruh pengeluaran masih dicampur dalam satu kelompok. Dalam Bisnis, pemilik usaha perlu memahami mana biaya yang relatif tetap setiap periode dan mana pengeluaran yang berubah mengikuti volume produksi atau penjualan. Pemisahan tersebut membantu melihat struktur biaya secara lebih jelas, menghitung kebutuhan modal dengan lebih realistis, dan memperkirakan laba tanpa terlalu banyak asumsi. Dengan pencatatan yang teratur, usaha juga lebih mudah menentukan harga jual, mengendalikan pengeluaran, serta menyiapkan strategi ketika permintaan meningkat atau justru mengalami penurunan.
Mengenali Dua Jenis Biaya Utama dalam Operasional Usaha
Pengeluaran tetap adalah pengeluaran yang relatif stabil meskipun aktivitas usaha berubah. Contohnya dapat berupa sewa tempat usaha, gaji tetap, biaya langganan perangkat lunak, atau penyusutan aset. Walaupun volume transaksi berubah, jenis biaya ini biasanya tetap harus dibayarkan. Karena itu, pelaku Bisnis perlu mengetahui jumlah biaya tetap setiap bulan agar target omzet dasar dapat diperkirakan secara realistis.
Variable cost, sebaliknya, cenderung meningkat atau menurun berdasarkan volume produksi. Contohnya dapat mencakup material produksi, kemasan, ongkos transaksi, serta biaya distribusi yang terkait penjualan. Jika pesanan bertambah, biaya variabel biasanya ikut bertambah. Sebaliknya, ketika jumlah pesanan melemah, pengeluaran tersebut dapat ikut menurun. Pemahaman ini memungkinkan pemilik usaha mengelola anggaran secara lebih terarah.
Manfaat Mengelompokkan Biaya dalam Perencanaan Keuangan
Pengelompokan pengeluaran berdasarkan karakteristiknya membantu menghasilkan perencanaan yang lebih akurat. Tanpa pemisahan, pemilik usaha dapat tidak memahami komponen yang paling memengaruhi laba. Misalnya, ketika penjualan meningkat tetapi keuntungan tidak bertambah secara signifikan, pemisahan biaya dapat memberikan petunjuk mengenai sumber masalah. Mungkin komisi transaksi membesar atau justru kapasitas usaha belum digunakan secara optimal.
Anggaran yang terstruktur juga membantu bisnis membuat proyeksi. Ketika pelaku usaha memahami total kewajiban rutin dan dapat memperkirakan biaya berdasarkan volume, mereka dapat membuat beberapa skenario untuk kondisi permintaan lemah, stabil, ataupun meningkat. Pendekatan seperti ini relevan bagi usaha skala kecil maupun berkembang, termasuk segmen NICHE tertentu, karena setiap perubahan permintaan dapat langsung dikaitkan dengan kebutuhan biaya.
Cara Mengidentifikasi Setiap Komponen Biaya dengan Tepat
Tahap awal adalah mencatat semua biaya yang muncul selama jangka waktu yang cukup. Jangan hanya mengandalkan ingatan, karena transaksi bernilai kecil tetapi rutin juga dapat mempengaruhi anggaran. Setelah daftar tersedia, bandingkan pengeluaran dengan tingkat produksi atau penjualan. Jika biaya tetap muncul dengan jumlah relatif serupa, komponen tersebut dapat dicatat sebagai fixed cost.
Untuk biaya yang berubah, tanyakan apakah perubahan tersebut dipengaruhi oleh volume penjualan. Jika jawabannya ya, maka biaya tersebut kemungkinan termasuk biaya variabel. Namun, beberapa pengeluaran dapat memiliki unsur tetap sekaligus variabel. Contohnya, pengeluaran operasional tertentu mungkin memiliki biaya minimum tetap, tetapi meningkat ketika pemakaian bertambah. Dalam kondisi seperti ini, pelaku Bisnis dapat memisahkan komponen dasarnya agar anggaran tidak terlalu sederhana.
Menghitung Kewajiban Dasar Sebelum Menentukan Target Penjualan
Keseluruhan pengeluaran rutin dapat digunakan untuk memahami beban minimum usaha. Jika sebuah Bisnis memiliki kewajiban rutin tertentu, semua pengeluaran tersebut akan muncul walaupun transaksi tidak maksimal. Karena itu, pemilik usaha perlu menjaga likuiditas untuk menutup kewajiban tersebut. Semakin tinggi beban rutin, semakin penting pengelolaan keuangan yang disiplin.
Memiliki angka kewajiban dasar juga membantu menentukan strategi kapasitas. Jika sebuah aset atau fasilitas belum dimanfaatkan secara optimal, peningkatan penjualan dapat menyebarkan biaya tetap ke lebih banyak unit. Namun, ketika volume usaha mendekati kemampuan maksimal, ekspansi mungkin meningkatkan kewajiban rutin. Oleh sebab itu, keputusan menambah tempat, membeli mesin, atau merekrut karyawan tetap perlu dihitung dengan hati-hati.
Mengelola Biaya Variabel agar Margin Tetap Terkendali
Biaya variabel memiliki pengaruh langsung terhadap margin. Jika ongkos kemasan bertambah sementara harga jual tidak berubah, margin usaha dapat menurun. Karena itu, pelaku Bisnis perlu mengevaluasi harga bahan dan operasional. Pengawasan tersebut memungkinkan penyesuaian lebih cepat. Dengan catatan yang teratur, pemilik usaha dapat menentukan pengeluaran yang perlu dinegosiasikan.
Upaya menekan biaya variabel tidak harus berarti mengurangi kualitas. Pelaku usaha dapat membandingkan pemasok, memperbaiki proses produksi, atau menggabungkan proses operasional. Tujuannya adalah mengendalikan pengeluaran secara sehat. Jika penghematan terlalu agresif hingga produk kehilangan daya saing, dampaknya justru dapat menimbulkan biaya tambahan dalam jangka panjang.
Menggunakan Struktur Biaya untuk Merencanakan Kondisi Usaha
Setelah biaya tetap dan variabel dipisahkan, pemilik usaha dapat merancang simulasi keuangan yang lebih realistis. Sebagai contoh, proyeksi penjualan rendah dapat digunakan untuk melihat kebutuhan cadangan dana. Sementara itu, proyeksi utama dapat membantu menentukan target kerja. Adapun proyeksi pertumbuhan dapat digunakan untuk menilai kebutuhan stok tambahan.
Simulasi keuangan bertingkat membuat Bisnis tidak terlalu bergantung pada satu asumsi. Jika penjualan tidak mencapai target, pemilik usaha dapat memprioritaskan kewajiban yang harus dibayar. Sebaliknya, apabila permintaan meningkat, anggaran dapat disesuaikan untuk pembelian bahan tambahan. Dengan demikian, anggaran tidak hanya dibuat untuk formalitas, tetapi berfungsi sebagai alat pengambilan keputusan.
Kesimpulan: Kelola Biaya Tetap dan Variabel secara Terpisah
Membedakan beban rutin dan biaya berbasis aktivitas merupakan fondasi penting untuk menyusun anggaran. Dengan memahami beban minimum, pemilik usaha dapat menyiapkan arus kas dengan lebih baik. Sementara itu, pemantauan biaya variabel membantu mengendalikan efisiensi. Kombinasi keduanya memberikan gambaran keuangan yang lebih utuh.
Evaluasi biaya secara rutin juga membuat perencanaan menjadi lebih fleksibel. Pemilik Bisnis dapat menghitung dampak perubahan volume dan mengatur pengeluaran berdasarkan situasi. Jika Anda sudah memisahkan biaya tetap dan variabel, ceritakan metode yang paling membantu agar pembahasan pengelolaan keuangan Bisnis semakin bermanfaat.