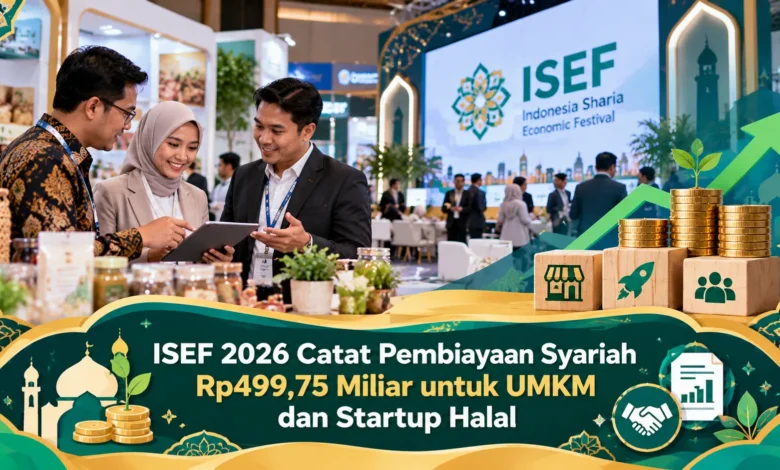
Indonesia Sharia Economic Festival (ISEF) 2026 mencatatkan pembiayaan syariah sebesar Rp499,75 miliar bagi pelaku usaha mikro, kecil, dan menengah (UMKM) serta startup halal. Capaian tersebut diumumkan Bank Indonesia dalam rangkaian seremoni kesepakatan bisnis pada 16 Oktober 2026 di Jakarta International Convention Center (JICC), Jakarta. Dukungan pembiayaan ini menjadi bagian dari upaya memperkuat hubungan antara industri keuangan syariah dan sektor usaha produktif. Dalam perkembangan bisnis nasional, pencapaian tersebut memperlihatkan pentingnya akses permodalan bagi industri halal untuk meningkatkan kapasitas produksi, memperluas pasar, dan membangun daya saing yang berkelanjutan.
Capaian Pembiayaan Rp499,75 Miliar Dorong Industri Halal Nasional
Pelaksanaan Indonesia Sharia Economic Festival (ISEF) 2026 memperlihatkan capaian penting dalam penguatan akses pembiayaan syariah. Dalam kegiatan penandatanganan kerja sama yang berlangsung pada Jumat, 16 Oktober 2026, diumumkan dukungan pendanaan sebesar Rp499,75 miliar untuk UMKM dan startup halal. Besaran dukungan permodalan tersebut mencerminkan langkah memperkuat hubungan sektor keuangan dengan usaha produktif. Bagi pelaku Bisnis, ketersediaan pembiayaan yang sesuai kebutuhan berpotensi mempercepat pengembangan operasional. Walaupun nilai pembiayaan cukup besar, pemanfaatannya tetap membutuhkan pengelolaan yang baik.
Seremoni kesepakatan tersebut menjadi bagian dari ISEF ke-13 Tahun 2026 yang digelar sepanjang 14–18 Oktober di Jakarta International Convention Center, Jakarta. Pada agenda tersebut, Deputi Gubernur Bank Indonesia Solikin M. Juhro menekankan pentingnya penguatan pembiayaan yang terhubung dengan sektor riil. Upaya tersebut tidak semata-mata menitikberatkan jumlah dana, tetapi juga memperkuat kontribusi terhadap kegiatan usaha. Kolaborasi antara penyedia dana serta pengusaha menjadi unsur penting untuk memperluas kesempatan memperoleh modal.
Komposisi Pembiayaan dan Transaksi Syariah dalam ISEF 2026
Selain pembiayaan bagi UMKM, kegiatan kesepakatan bisnis tersebut menghasilkan sejumlah bentuk kerja sama keuangan dengan jumlah keseluruhan kurang lebih Rp27,43 triliun. Dalam komposisi hasil kesepakatan tersebut, aktivitas perdagangan instrumen pasar uang serta valas syariah dibukukan sekitar Rp5,32 triliun. Sementara itu, pembiayaan proyek strategis mencapai Rp19,40 triliun. Pada kategori pembiayaan perusahaan halal, nilainya melebihi Rp2,2 triliun. Rincian transaksi dan pembiayaan ini memperlihatkan cakupan ekonomi syariah yang luas.
Untuk aktivitas yang berkaitan dengan akses pasar, terdapat Letter of Intent atau LoI antara UMKM dan calon pembeli dengan besaran penjajakan mencapai sekitar Rp9,78 miliar. Sebagai bagian dari pembiayaan sosial syariah, dicatat pula kerja sama Cash Waqf Linked Sukuk atau CWLS sebesar Rp4,45 miliar. Pendekatan pendanaan tersebut menggambarkan kemungkinan penggunaan pengembangan pembiayaan melalui instrumen syariah. Kendati capaian kerja sama cukup besar menggambarkan luasnya aktivitas ekonomi syariah, nilai komitmen tidak boleh disamakan dengan seluruh dana yang sudah digunakan. Pengawasan pelaksanaan kesepakatan menjadi langkah penting untuk mengukur dampaknya terhadap usaha.
Kolaborasi Lembaga Keuangan dan Pelaku Usaha dalam ISEF 2026
Upaya memperluas akses modal industri halal berkaitan dengan implementasi SAPA SYARIAH atau Sinergi Perdagangan dan Pembiayaan Syariah. Program tersebut diarahkan agar menyatukan kebutuhan akses pasar dengan pembiayaan. Sebagai bagian dari penguatan inisiatif ini dilakukan lewat Bulan Pembiayaan Syariah yang terhubung dengan program PINISI pada 2026. Dengan sistem kolaborasi tersebut, pengembangan bisnis tidak sekadar berfokus pada pinjaman, tetapi juga didorong memperkuat jaringan perdagangan. Keterhubungan tersebut penting untuk mendukung usaha produktif.
Pengembangan program tersebut dilakukan melalui tiga proses pokok. Langkah awal adalah peningkatan pemahaman mengenai pendanaan syariah agar pelaku usaha memahami pilihan pendanaan. Pada tahap kedua, hubungan antara pelaku usaha dan mitra dikembangkan untuk mendukung kesiapan memperoleh modal. Langkah terakhir adalah temu usaha yang bertujuan mengonsolidasikan komitmen. Berkat alur kegiatan yang saling mendukung, penyedia pembiayaan memperoleh gambaran calon penerima dana. Walaupun fasilitasi tersedia, setiap pengajuan masih memerlukan evaluasi kelayakan.
Pertumbuhan Perbankan Syariah Mendukung Pengembangan Industri Halal
Penguatan modal bagi startup dan pengusaha kecil menjadi bagian dari peningkatan aktivitas pembiayaan perbankan syariah. Mengacu pada perkembangan perbankan sampai Agustus 2026, nilai pembiayaan melalui industri perbankan syariah mengalami pertumbuhan tahunan 11,61 persen menjadi Rp748,7 triliun. Di sisi kualitas pembiayaan, indikator NPF gross dilaporkan mencapai 2,3 persen. Catatan kinerja industri ini menunjukkan perkembangan pertumbuhan pembiayaan dan kualitas portofolio. Namun, kinerja perbankan yang positif tidak menghilangkan proses seleksi pembiayaan.
Apabila dilihat berdasarkan perkembangan ekonomi syariah, Indonesia tercatat menduduki urutan keempat dalam ekosistem ekonomi syariah berdasarkan State of the Global Islamic Economy 2025/2026. Untuk industri busana muslim, Indonesia menduduki urutan pertama. Adapun pada bidang berbeda, kategori makanan halal serta aktivitas media dan rekreasi menempati peringkat ketiga. Perkembangan daya saing ini menggambarkan potensi pengembangan industri halal. Namun demikian, pengusaha masih harus menjaga efisiensi operasional. Ketersediaan fasilitas pendanaan dapat menjadi lebih efektif apabila disertai strategi produksi serta pemasaran yang jelas.
Manfaat Pembiayaan Syariah untuk Pengembangan UMKM dan Startup Halal
Untuk pengusaha kecil serta usaha rintisan halal, akses pembiayaan yang tepat berpotensi mengurangi keterbatasan modal operasional. Pendanaan yang diperoleh dapat dialokasikan untuk pengadaan peralatan produksi, pemenuhan kebutuhan material, serta perluasan jaringan distribusi. Sebagai contoh, produsen makanan halal bisa merencanakan investasi pada peralatan produksi. Di sisi lain, usaha rintisan digital di ekosistem halal dapat memerlukan modal untuk memperkuat produk digital. Pengalokasian pembiayaan tersebut harus disesuaikan dengan kelayakan bisnis.
Sebelum mengajukan pembiayaan, pengusaha sebaiknya mempelajari mekanisme kontrak sesuai prinsip syariah. Beberapa skema yang dikenal dapat meliputi murabahah, mudharabah, dan musyarakah, dengan mekanisme pembiayaan sesuai masing-masing akad. Oleh sebab itu, pengajuan pembiayaan perlu menyesuaikan tujuan penggunaan dana. Di samping mempelajari persyaratan lembaga, calon penerima pembiayaan sebaiknya menyiapkan laporan keuangan, proyeksi arus kas, dan penjelasan kebutuhan dana. Perencanaan yang terukur mendukung pengambilan keputusan pembiayaan yang lebih bertanggung jawab.
Penutup: Dukungan Rp499,75 Miliar Menjadi Momentum Pengembangan Bisnis
Nilai pembiayaan yang diumumkan sebesar Rp499,75 miliar bagi UMKM dan startup halal dalam ISEF 2026 menjadi perkembangan penting bagi perluasan akses modal usaha produktif. Berkat fasilitasi kerja sama lintas sektor, berbagai pihak dalam ekosistem ekonomi syariah mendorong keterpaduan akses pasar serta modal. Akumulasi transaksi dan komitmen sekitar Rp27,43 triliun menunjukkan keterlibatan beragam instrumen keuangan. Namun demikian, manfaat akhirnya harus dilihat dari pelaksanaan kegiatan produktif. Evaluasi pelaksanaan kesepakatan membantu mengukur kontribusi terhadap perkembangan usaha.
Untuk pengusaha industri halal, nilai penting kegiatan tersebut adalah perlunya menghubungkan kebutuhan modal dengan peluang pasar. Penguatan dukungan modal syariah memberikan peluang memperkuat kapasitas produksi, tetapi tetap membutuhkan pengelolaan yang disiplin. Berkat pengelolaan keuangan dan operasional yang konsisten, startup halal memiliki dasar pengembangan yang lebih kuat. Bagaimana menurut Anda mengenai peran pembiayaan syariah dalam pengembangan UMKM? Bagikan pendapat atau pengalaman Anda untuk mendorong diskusi mengenai strategi permodalan yang berkelanjutan.