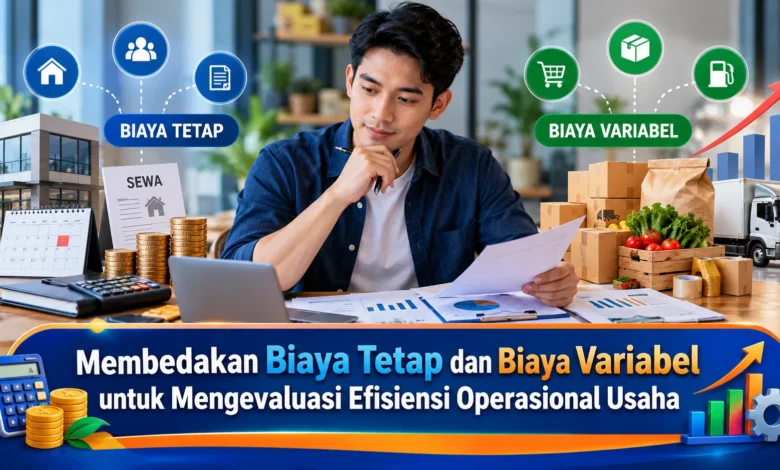
Membedakan Biaya Tetap dan Biaya Variabel untuk Mengevaluasi Efisiensi Operasional Usaha

Keuntungan usaha tidak hanya ditentukan oleh besarnya penjualan, tetapi juga kemampuan mengendalikan pengeluaran operasional. Banyak pelaku Bisnis mencatat seluruh biaya dalam satu kelompok tanpa membedakan pengeluaran yang tetap harus dibayar dan biaya yang berubah mengikuti aktivitas produksi. Padahal, perbedaan tersebut sangat penting untuk memahami struktur keuangan, menentukan harga jual, serta menghitung jumlah penjualan yang diperlukan agar usaha tidak merugi. Dengan mengenali karakter biaya tetap dan biaya variabel, pemilik usaha dapat mengevaluasi efisiensi secara lebih akurat. Pemahaman ini juga membantu pengambilan keputusan ketika permintaan meningkat, penjualan menurun, atau perusahaan berencana memperluas kegiatan operasional.
Mengenal Karakteristik Biaya Operasional untuk Pengelolaan Usaha
Fixed cost merupakan komponen biaya Bisnis yang jumlah totalnya relatif tidak berubah dalam batas aktivitas operasional yang relevan, meskipun tingkat penjualan mengalami fluktuasi. Jenis biaya tetap yang umum dijumpai adalah sewa tempat usaha, kompensasi pegawai yang tidak bergantung pada jumlah produksi, serta pembayaran aplikasi operasional berkala. Untuk memberikan gambaran, sebuah toko mengeluarkan dana Rp3.000.000 per bulan untuk tempat usaha. Ketika penjualan meningkat, biaya sewa tersebut tidak langsung berubah mengikuti transaksi. Kemampuan mengenali pengeluaran rutin membantu pemilik usaha menyusun anggaran secara lebih terukur.
Sementara biaya tetap cenderung stabil, biaya variabel adalah pengeluaran yang meningkat atau menurun sejalan dengan volume produksi. Contoh biaya variabel meliputi material utama pembuatan barang, kemasan per unit, serta insentif yang dihitung dari transaksi. Ketika produsen makanan menggunakan material makanan sebesar Rp8.000 per unit, produksi 100 porsi memerlukan anggaran material Rp800.000. Apabila jumlah sajian bertambah dua kali lipat, total biaya bahan bertambah hingga Rp1.600.000, dengan asumsi biaya bahan per unit tidak berubah. Karakter biaya yang berlainan ini mempermudah perhitungan biaya operasional.
Cara Mengidentifikasi dan Mengelompokkan Biaya Operasional Usaha
Untuk mengelompokkan biaya secara benar, pemilik Bisnis perlu memperhatikan hubungan biaya dengan aktivitas. Tahapan pertama adalah mengumpulkan transaksi operasional secara lengkap. Pada tahap berikutnya, amati hubungan antara biaya dan jumlah unit yang dihasilkan. Komponen pengeluaran yang tidak berubah akibat variasi volume normal dapat dikelompokkan sebagai biaya tetap. Sementara itu, biaya yang totalnya mengikuti jumlah aktivitas digolongkan sebagai pengeluaran variabel. Klasifikasi yang konsisten mengurangi kekeliruan dalam perencanaan.
Selain kedua kategori utama, sebagian biaya mempunyai karakter campuran. Pengeluaran semi-variabel memiliki bagian yang harus dibayar secara rutin sekaligus komponen yang mengikuti tingkat penggunaan. Untuk ilustrasi sederhana, tagihan listrik dapat terdiri atas beban dasar dan pemakaian aktual, bergantung pada jenis sambungan yang digunakan. Dalam analisis operasional, bagian biaya berdasarkan pemakaian perlu diidentifikasi. Hal lain yang perlu diperhatikan, beberapa biaya tetap mungkin berubah apabila usaha melewati batas aktivitas tertentu. Sebagai gambaran, pembukaan lokasi operasional berikutnya dapat meningkatkan total biaya tetap. Karena itu, asumsi perhitungan biaya sebaiknya dijelaskan.
Metode Perhitungan Struktur Biaya dalam Pengelolaan Bisnis
Setelah seluruh biaya diklasifikasikan, tahapan selanjutnya adalah menghitung total biaya operasional. Untuk analisis dasar, total biaya dihitung dari keseluruhan pengeluaran tetap serta variabel. Sebagai ilustrasi, sebuah usaha mengeluarkan biaya rutin tetap Rp5.000.000 per bulan. Di sisi lain, biaya variabel berjumlah Rp20.000 bagi setiap barang yang dibuat. Ketika volume produksi sebanyak 400 barang, total biaya variabel mencapai Rp8.000.000. Berdasarkan angka tersebut, total biaya operasional menjadi Rp13.000.000. Ilustrasi perhitungan tersebut berlaku selama klasifikasi dan biaya per unit sesuai kondisi sebenarnya.
Di samping menghitung pengeluaran total, pemilik usaha dapat mengevaluasi perubahan biaya berdasarkan volume. Apabila pengeluaran keseluruhan sebesar Rp13.000.000 dan produksi 400 unit, biaya rata-rata mencapai Rp32.500 per produk. Jika perusahaan menghasilkan 500 barang, sementara pengeluaran rutin tetap stabil dan biaya variabel tetap Rp20.000 per unit, total biaya mencapai Rp15.000.000. Dalam simulasi yang sama, biaya rata-rata berkurang hingga Rp30.000 setiap produk. Pengurangan pengeluaran per unit dipengaruhi peningkatan jumlah unit yang menanggung biaya tetap. Namun demikian, tambahan produksi tetap perlu mempertimbangkan permintaan pasar.
Menggunakan Titik Impas untuk Mengevaluasi Keuntungan Bisnis
Analisis titik impas merupakan salah satu manfaat penting dari klasifikasi struktur pengeluaran. Titik impas menunjukkan jumlah penjualan yang diperlukan sehingga perusahaan tidak mengalami keuntungan maupun kerugian operasional. Dalam perhitungan sederhana, biaya tetap dihitung menggunakan kontribusi setiap unit penjualan sebagai pembagi. Margin kontribusi sendiri diperoleh dari harga jual dikurangi biaya variabel per unit. Sebagai contoh, jika nilai penjualan per unit Rp50.000 dan biaya variabel Rp30.000, margin kontribusi mencapai Rp20.000. Berdasarkan angka margin kontribusi, pengelola usaha mempunyai dasar perencanaan volume transaksi.
Jika total pengeluaran tetap mencapai Rp4.000.000 per bulan, sedangkan margin kontribusi Rp20.000 per unit, titik impas berada pada volume 200 produk. Dengan demikian, pendapatan dari 200 unit cukup untuk menutup biaya yang diperhitungkan. Ketika volume produk terjual sebanyak 250 unit, tambahan kontribusi 50 unit menghasilkan laba operasional Rp1.000.000, dengan asumsi tidak muncul biaya tambahan yang belum diperhitungkan. Di sisi lainnya, volume di bawah 200 unit berpotensi menghasilkan kerugian operasional. Analisis tersebut dapat menjadi dasar perencanaan produksi. Namun demikian, perubahan harga jual dan biaya tetap harus diperhitungkan.
Langkah Meningkatkan Produktivitas Usaha melalui Pengelolaan Struktur Biaya
Optimalisasi komponen fixed cost memerlukan pemeriksaan terhadap penggunaan sumber daya. Pengelola usaha sebaiknya meninjau kesesuaian biaya dengan kebutuhan usaha. Misalnya, fasilitas sewa dengan area tidak terpakai berpotensi menimbulkan pengeluaran tidak efisien. Penyesuaian ukuran tempat mungkin menjadi pilihan efisiensi. Sebagai langkah tambahan, aplikasi berbayar tanpa pemanfaatan memadai dapat ditinjau berdasarkan kebutuhan nyata. Walaupun pengurangan biaya dapat meningkatkan efisiensi, keputusan efisiensi perlu memperhatikan keselamatan dan produktivitas. Perbaikan struktur pengeluaran mempertimbangkan dampak terhadap kegiatan usaha.
Dalam pengelolaan komponen variabel, efisiensi dapat dilakukan melalui pengendalian penggunaan bahan. Pengaturan kebutuhan material secara akurat berpotensi menekan pemborosan. Selain itu, pemilik Bisnis bisa meninjau harga pembelian dengan tetap menilai mutu produk serta ketepatan pengiriman. Otomatisasi proses tertentu juga berpotensi meningkatkan kapasitas produksi, tetapi memerlukan pengeluaran awal yang harus diperhitungkan. Dengan mempertimbangkan konsekuensi tersebut, manfaat peningkatan produktivitas harus dinilai terhadap biaya baru. Pengelolaan biaya secara menyeluruh membantu menjaga keberlanjutan operasional.
Kesimpulan: Mengelola Struktur Biaya untuk Efisiensi Usaha Berkelanjutan
Membedakan biaya tetap dan biaya variabel berperan besar dalam evaluasi efisiensi usaha. Komponen fixed cost dalam rentang kapasitas tertentu harus dianalisis dengan pengeluaran berdasarkan jumlah produksi. Berdasarkan pencatatan pengeluaran yang konsisten, pemilik usaha dapat menghitung biaya per unit. Perhitungan struktur biaya ini membantu mengidentifikasi potensi pemborosan. Walaupun perhitungan biaya memberikan informasi penting, pengelolaan operasional harus memperhatikan kualitas produk. Dengan pendekatan yang menyeluruh, usaha berpeluang menjaga keuangan lebih sehat.
Dalam upaya meningkatkan produktivitas usaha, pengelola operasional perlu melakukan evaluasi biaya secara rutin. Dokumentasi keuangan yang sistematis mempermudah identifikasi area yang membutuhkan perbaikan. Sebagai bagian dari strategi pengembangan, perencanaan kapasitas dan target penjualan harus didasarkan pada permintaan yang realistis. Strategi meningkatkan efisiensi harus mengutamakan manfaat ekonomi secara keseluruhan. Dengan pengendalian yang tepat, usaha dapat memperkuat ketahanan keuangan. Menurut pengalaman Anda, komponen biaya mana yang paling membutuhkan evaluasi rutin? Silakan bagikan pengalaman Anda agar pembahasan pengelolaan biaya semakin bermanfaat.