Pemerintah Dorong Perluasan Pembiayaan KUR untuk Memperkuat Produktivitas UMKM Indonesia

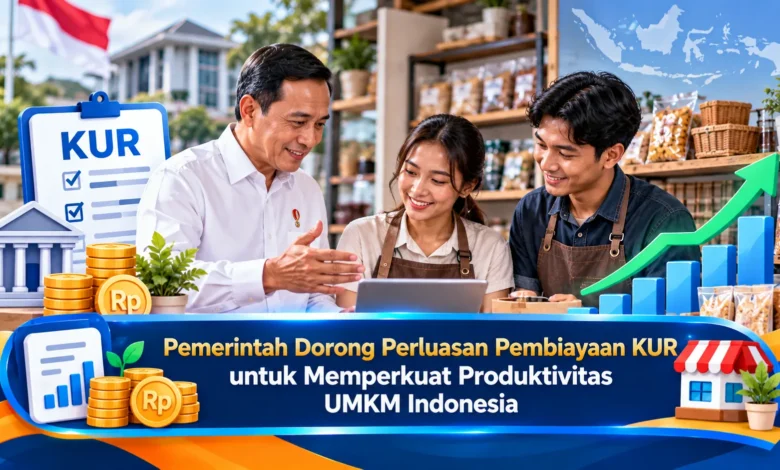
Pemerintah terus mendorong perluasan pembiayaan Kredit Usaha Rakyat atau KUR sebagai bagian dari upaya memperkuat produktivitas UMKM Indonesia. Kebijakan ini penting bagi sektor Bisnis karena akses modal masih menjadi salah satu kebutuhan utama pelaku usaha yang ingin meningkatkan kapasitas produksi, memperbaiki peralatan, menambah persediaan, maupun memperluas pasar. Penguatan KUR tidak hanya diarahkan pada peningkatan jumlah pembiayaan, tetapi juga pada pemanfaatan dana untuk kegiatan usaha produktif yang mampu menciptakan nilai tambah. Dengan pengelolaan pembiayaan yang tepat, UMKM berpeluang meningkatkan daya saing sekaligus memperkuat kontribusinya terhadap perekonomian nasional.
Penguatan Pembiayaan KUR Menjadi Bagian dari Strategi Pengembangan UMKM
Pemerintah kembali mendorong penyaluran modal kepada pelaku UMKM melalui program Kredit Usaha Rakyat yang diarahkan semakin kuat pada sektor produksi. Hingga 23 September 2026, penyaluran KUR tercatat mencapai Rp232,66 triliun kepada 3,61 juta debitur dan disebut mendukung sekitar 10,83 juta tenaga kerja. Pemerintah menempatkan pembiayaan tersebut sebagai sarana mendorong UMKM naik kelas, bukan hanya peningkatan jumlah pinjaman.
Arah kebijakan tersebut memperlihatkan bagaimana keberhasilan program pembiayaan tidak hanya diukur dari nilai penyaluran. Pemerintah juga mendorong penciptaan dampak ekonomi seperti peningkatan kapasitas produksi. Untuk pengusaha mikro dan kecil, pendekatan tersebut menjadi penting karena modal yang diperoleh perlu diarahkan pada kebutuhan yang menghasilkan pendapatan. Pembelian peralatan, pengembangan produk, dan pengembangan akses pasar dapat menjadi area penggunaan dana yang mendukung pertumbuhan usaha.
Arah Kebijakan KUR Memberikan Ruang Lebih Besar bagi Sektor Produktif
Memasuki 2026, pemerintah memberikan perhatian lebih besar kepada pelaku usaha produktif. Pedoman pelaksanaan KUR 2026 mempertahankan suku bunga efektif 3 persen per tahun untuk KUR Super Mikro serta 6 persen efektif per tahun untuk KUR Mikro dan KUR Kecil pada sektor produksi dan perdagangan berorientasi ekspor. Kebijakan tersebut juga memberikan ketentuan yang lebih mendukung keberlanjutan pembiayaan bagi pelaku usaha produktif tertentu.
Penekanan pada usaha yang menghasilkan barang dan nilai tambah memiliki alasan ekonomi yang kuat karena pembiayaan dapat membantu modernisasi kegiatan usaha. Seorang pelaku usaha makanan, misalnya, dapat mengalokasikan dana untuk memperbesar kapasitas produksi. Jika penggunaan dana tersebut mengurangi biaya per unit, usaha dapat memperkuat efisiensi operasional. Namun demikian, hasilnya sangat bergantung pada pengelolaan usaha agar tambahan utang menghasilkan manfaat.
Pembiayaan Produktif Dapat Membantu UMKM Naik Kelas
Bagi UMKM yang memiliki permintaan stabil, tambahan pembiayaan dapat menjadi katalis pengembangan. Minimnya kemampuan membiayai aset produktif sering menyulitkan perusahaan kecil memenuhi permintaan lebih besar. Apabila memperoleh akses pembiayaan sesuai kebutuhan, pengusaha dapat mempertimbangkan investasi produktif. Peralatan pendukung, bahan baku, kendaraan operasional, hingga pembukaan saluran pemasaran baru dapat menjadi bagian dari rencana. Hal yang perlu diperhatikan adalah menilai manfaat ekonomi dari setiap pengeluaran.
Tambahan modal juga dapat mendukung peningkatan standar produksi. Ketika konsumen memiliki banyak pilihan, peningkatan kapasitas saja tidak cukup. Pelaku usaha perlu memperhatikan kualitas bahan, kemasan, efisiensi proses, dan hubungan pelanggan. Berdasarkan pengelolaan yang terintegrasi, dana KUR bukan sekadar memperbesar persediaan, tetapi dapat memperkuat struktur operasional. Pendekatan semacam ini menjadikan pembiayaan memiliki manfaat jangka panjang dibandingkan alokasi modal yang tidak terkait pengembangan usaha.
Menyusun Rencana Penggunaan KUR agar Tidak Membebani Keuangan Bisnis
Kemudahan memperoleh modal sebaiknya diikuti pengelolaan arus kas yang baik. Sebelum mengambil KUR, pemilik Bisnis perlu menghitung kemampuan membayar. Simulasi pembayaran dapat dilakukan dengan membandingkan pendapatan, biaya operasional, margin usaha, kebutuhan modal kerja, serta kewajiban yang sudah berjalan. Ketika pembayaran kredit terlalu besar dibanding arus kas bebas, ekspansi justru dapat meningkatkan risiko keuangan. Sebagai langkah aman, nilai pembiayaan harus didasarkan pada rencana investasi, bukan berdasarkan keinginan memperoleh modal sebanyak mungkin.
Pelaku UMKM dapat menggunakan beberapa skenario sebelum melaksanakan rencana ekspansi. Perhitungan dasar dapat memakai angka penjualan rata-rata, sedangkan simulasi hati-hati menggunakan penjualan lebih rendah. Jika arus kas masih memadai dalam perkiraan yang konservatif, keputusan pembiayaan memiliki dasar yang lebih kuat. Perencanaan seperti tersebut membantu menjaga kesehatan Bisnis.
Produktivitas UMKM Membutuhkan Pembiayaan, Kompetensi, dan Pasar
Modal bukan satu-satunya kebutuhan untuk meningkatkan produktivitas usaha. Pemerintah juga menekankan bahwa penguatan UMKM membutuhkan peningkatan kapasitas usaha, literasi keuangan, pemanfaatan teknologi, dan keterhubungan dengan pasar. Pendekatan tersebut mencerminkan kebutuhan untuk menggabungkan pembiayaan dengan kemampuan mengelola usaha agar pertumbuhan yang tercipta dapat bertahan.
Pemilik usaha kecil yang memperoleh tambahan modal harus mampu mengubah modal menjadi produktivitas. Digitalisasi pencatatan, misalnya, dapat meningkatkan keteraturan pembukuan. Sementara itu, marketplace, media sosial, jaringan distributor, dan kemitraan dengan usaha lain dapat membuka akses pasar. Ketika modal didukung pemasaran yang baik, kapasitas tambahan lebih mungkin terserap. Namun, menambah produksi tanpa strategi distribusi dapat meningkatkan modal yang tertahan.
Pembiayaan UMKM Diharapkan Mendorong Pertumbuhan Ekonomi yang Lebih Inklusif
Peningkatan penyaluran modal produktif tidak hanya berhubungan dengan pertumbuhan perusahaan karena UMKM terhubung dengan banyak kegiatan ekonomi lokal. Hingga 23 September 2026, realisasi KUR Rp232,66 triliun tersebut disebut telah mendukung penyerapan sekitar 10,83 juta tenaga kerja. Pada saat yang sama, realisasi seluruh Kredit Program Pemerintah mencapai Rp258,75 triliun, dengan 67,84 persen disalurkan ke sektor produksi.
Saat pembiayaan mendorong pertumbuhan usaha, permintaan bahan baku juga dapat ikut meningkat. Pengusaha kerajinan, misalnya, mungkin membutuhkan pekerja tambahan setelah memperoleh peralatan baru. Efek semacam ini berpotensi meningkatkan perputaran ekonomi. Namun, hasil tersebut tetap bergantung pada kualitas pengelolaan. Kemampuan menghasilkan nilai tambah harus meningkat seiring tambahan modal agar usaha memiliki fondasi pertumbuhan yang kuat.
Dari sisi kebijakan, ketepatan sasaran pembiayaan menjadi faktor utama dalam menilai dampak. Semakin besar dana yang disalurkan, kebutuhan terhadap literasi keuangan juga memiliki peranan lebih besar. Pengusaha yang mampu mengelola kas cenderung dapat mengukur hasil penggunaan modal. Melalui pendekatan tersebut, KUR dapat memberikan dampak lebih luas daripada pembiayaan jangka pendek. Pemerintah sendiri menegaskan ukuran keberhasilan Kredit Program mencakup pertumbuhan usaha, penyerapan tenaga kerja, dan kemampuan masyarakat untuk naik kelas.
Penutup: Pembiayaan KUR Perlu Diikuti Pengelolaan Bisnis yang Sehat
Penguatan program Kredit Usaha Rakyat memberikan ruang pengembangan bagi pelaku Bisnis yang membutuhkan modal produktif. Fokus pada sektor produksi dapat membantu memperbesar kapasitas ekonomi apabila dana digunakan dengan tepat. Pengembangan fasilitas, perluasan distribusi, dan peningkatan kualitas produk dapat menjadi contoh penggunaan modal. Meski akses pembiayaan diperluas, arus kas perlu menjadi pertimbangan utama agar pertumbuhan tetap sehat.
Ke depan, efektivitas pembiayaan UMKM akan dipengaruhi oleh kombinasi modal dan kapasitas pengelolaan. Pelaku UMKM perlu menghitung proyeksi arus kas sebelum mengambil pembiayaan. Sebagai bagian dari pengembangan, peningkatan kompetensi, digitalisasi, pembukuan, dan akses pasar harus menjadi bagian dari strategi. Dengan pendekatan tersebut, KUR dapat membantu UMKM naik kelas. Bagaimana pendapat Anda mengenai akses modal bagi UMKM? Sampaikan pendapat Anda agar pelaku usaha lainnya dapat memahami peluang pembiayaan dari berbagai sudut pandang.