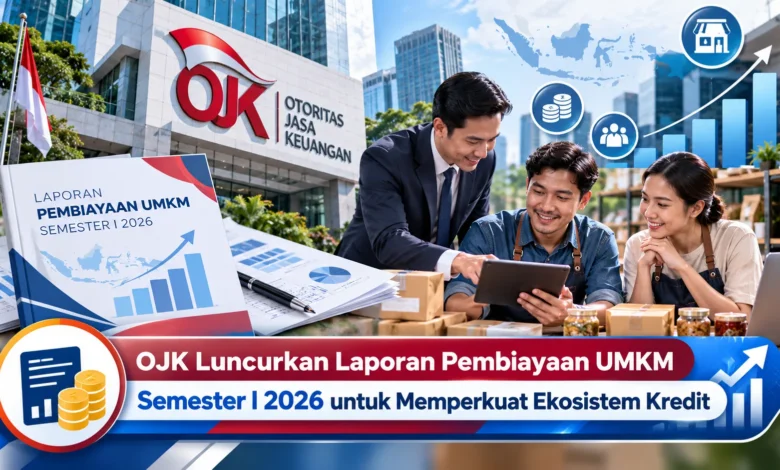
Otoritas Jasa Keuangan (OJK) meluncurkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I 2026 sebagai langkah memperkuat transparansi dan pengembangan ekosistem kredit bagi pelaku usaha di Indonesia. Peluncuran yang berlangsung pada 6 Oktober 2026 di Jakarta ini menyoroti pentingnya ketersediaan data pembiayaan yang akurat, terstruktur, dan mudah diakses. Hingga Juli 2026, total pembiayaan UMKM tercatat mencapai Rp1.949 triliun dengan pertumbuhan 3,09 persen secara tahunan. Melalui publikasi tersebut, OJK berupaya mendukung pengambilan keputusan berbasis data sekaligus membuka ruang kolaborasi antara lembaga keuangan, pemerintah, dan pelaku Bisnis untuk meningkatkan akses pembiayaan yang berkelanjutan.
OJK Resmi Luncurkan Laporan Pembiayaan UMKM Semester I 2026
OJK sebagai regulator sektor jasa keuangan menerbitkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I Tahun 2026 sebagai langkah mendukung pengembangan sektor usaha produktif. Agenda penyampaian laporan resmi berlangsung di Jakarta pada 6 Oktober 2026 dan memperlihatkan komitmen terhadap transparansi sektor keuangan. Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae menjelaskan bahwa UMKM memiliki peranan strategis dalam perekonomian nasional. Perkembangan sektor usaha berskala kecil berkaitan erat dengan penciptaan lapangan kerja. Oleh karena itu, akses terhadap sumber pembiayaan perlu didukung oleh kebijakan berbasis informasi yang memadai.
Publikasi perkembangan pembiayaan UMKM disusun agar perkembangan pembiayaan dapat dipahami secara komprehensif. Informasi yang disajikan mencakup pertumbuhan fasilitas pendanaan, kondisi portofolio pendanaan, serta distribusi pembiayaan menurut kelompok usaha. Berkat publikasi yang disusun secara sistematis, lembaga keuangan memiliki referensi untuk menyusun strategi. Publikasi semesteran tersebut juga memperkuat dasar analisis perkembangan kredit. Penyampaian data secara terbuka menjadi pendukung kebijakan pembiayaan yang efektif.
Data OJK Mengungkap Kondisi Pembiayaan Usaha Mikro Kecil dan Menengah
Berdasarkan informasi yang disampaikan OJK, total pembiayaan UMKM hingga Juli 2026 tercatat mencapai Rp1.949 triliun. Jumlah tersebut menunjukkan kenaikan 3,09 persen dibandingkan periode yang sama tahun sebelumnya. Peningkatan nilai pendanaan mencerminkan bertambahnya pembiayaan secara agregat. Namun, kenaikan nominal tidak otomatis berarti semua pelaku usaha memperoleh akses lebih mudah. Pelaku Bisnis dari sektor tertentu mungkin menemui persyaratan kredit yang berbeda. Oleh sebab itu, pemahaman terhadap distribusi kredit diperlukan untuk menilai perkembangan secara lebih objektif.
Lembaga perbankan masih menjadi penyumbang utama pembiayaan UMKM dengan pangsa 82,62 persen. Sementara itu, industri lembaga pembiayaan nonbank dalam kelompok PVML mengalami kenaikan pendanaan UMKM sebesar 9,92 persen dengan pangsa sekitar 17,3 persen. Komposisi sumber pendanaan tersebut memberikan gambaran mengenai sumber modal UMKM. Bagi pelaku Bisnis, tersedianya berbagai jenis lembaga keuangan dapat membantu menyesuaikan pendanaan dengan karakter usaha. Namun, setiap fasilitas memiliki biaya dan risiko, sehingga keputusan meminjam harus mempertimbangkan kemampuan pembayaran.
Peran Bank dan Lembaga Keuangan Nonbank dalam Pembiayaan UMKM
Peranan utama industri perbankan dalam penyaluran kredit produktif menunjukkan pentingnya lembaga tersebut dalam mendukung kebutuhan modal usaha. Berbagai bentuk pendanaan yang disediakan perbankan dapat mendukung investasi produktif sesuai ketentuan masing-masing produk. Pendanaan kegiatan operasional dapat memfasilitasi kegiatan produksi dan penjualan. Sementara itu, kredit untuk pengembangan kapasitas dapat mendukung pembangunan fasilitas usaha. Namun, penggunaan dana tetap perlu mengikuti tujuan pembiayaan. Kedisiplinan pembayaran menjadi bagian dari pengelolaan Bisnis yang berkelanjutan.
Selain fasilitas yang disediakan bank, pelaku industri PVML memiliki fungsi yang melengkapi ekosistem pendanaan. Bentuk pembiayaan yang disediakan dapat bergantung pada ketentuan produk keuangan. Untuk menggambarkan perbedaannya, modal ventura dapat menggunakan pendekatan investasi berdasarkan karakter usaha. Pilihan pendanaan harus disesuaikan dengan kondisi usaha. Oleh karena itu, pelaku usaha perlu membandingkan biaya pembiayaan, termasuk bunga atau imbal hasil sesuai akad. Pemeriksaan legalitas lembaga juga merupakan bagian dari kehati-hatian finansial.
Laporan Semesteran OJK Memperkuat Kebijakan Pembiayaan Berbasis Data
Salah satu tujuan utama penerbitan laporan adalah mendukung penyusunan kebijakan yang lebih tepat sasaran. Dokumen semesteran mengenai perkembangan pendanaan UMKM menyediakan data berdasarkan segmentasi usaha, sektor ekonomi, serta wilayah. Informasi dengan tingkat detail lebih tinggi dapat menunjukkan karakteristik perkembangan kredit. Bagi regulator, data tersebut dapat digunakan dalam evaluasi kebijakan. Di sisi industri keuangan, informasi yang tersedia dapat membantu analisis pasar. Melalui pengamatan perkembangan wilayah, keputusan dapat dibuat lebih terarah.
Untuk memperluas akses terhadap informasi, regulator menyediakan infografis bulanan dan akses data yang lebih rinci melalui Portal Data OJK. Penyediaan beberapa bentuk publikasi bertujuan mempermudah pemanfaatan statistik. Analis ekonomi dapat menjadikan publikasi sebagai bahan kajian. Pengusaha dan asosiasi usaha juga dapat menilai kondisi pendanaan berdasarkan data agregat. Namun, statistik nasional tidak menjamin persetujuan pinjaman. Proses penilaian kredit tetap bergantung pada kebijakan dan penilaian penyedia dana. Melalui interpretasi yang tepat, data dapat mendukung keputusan yang lebih bertanggung jawab.
Strategi Pembiayaan Berkelanjutan bagi Pertumbuhan Bisnis
Pengembangan ekosistem kredit produktif tidak hanya diukur berdasarkan besarnya dana yang disalurkan. Dalam penjelasan OJK, tujuan lebih luas dari pembiayaan adalah membantu UMKM menjadi lebih produktif. Pembiayaan sesuai kebutuhan dapat membantu perluasan kegiatan operasional. Namun, ketersediaan dana tidak selalu cukup. Pengembangan Bisnis membutuhkan kualitas sumber daya manusia, strategi pemasaran yang efektif, serta pemanfaatan teknologi digital. Penguatan yang dilakukan secara menyeluruh dapat mendukung pertumbuhan yang lebih sehat.
Kerja sama berbagai pemangku kepentingan menjadi bagian penting dalam mewujudkan tujuan tersebut. Perwakilan Kementerian UMKM, M. Riza Damanik menyambut positif penyediaan laporan pembiayaan. Publikasi statistik yang mudah dipahami diharapkan mendukung kolaborasi pengembangan usaha. Pemerintah dapat menggunakan temuan laporan untuk memahami kebutuhan sektor. Perusahaan yang bergerak di bidang pembiayaan juga berpeluang menyesuaikan pendekatan pelayanan. Melalui kerja sama yang terarah, ekosistem pembiayaan diharapkan semakin inklusif.
Kesimpulan Peluncuran Laporan Pembiayaan UMKM Semester I 2026
Langkah OJK memperkenalkan publikasi kinerja pendanaan UMKM merupakan bagian dari penguatan transparansi sektor keuangan. Informasi pembiayaan UMKM senilai Rp1.949 triliun hingga Juli 2026 dengan pertumbuhan 3,09 persen secara tahunan memberikan gambaran mengenai perkembangan sektor. Pangsa utama pembiayaan oleh industri perbankan serta perkembangan sektor PVML menunjukkan manfaat keberagaman lembaga penyedia modal. Melalui penyajian data menurut sektor dan wilayah, pengambilan keputusan dapat memperoleh referensi yang relevan. Sasaran pengembangan tersebut adalah memperkuat daya saing pelaku usaha.
Untuk mendukung keberlanjutan program, transparansi informasi pembiayaan perlu didukung kerja sama antarpemangku kepentingan. Penyedia pembiayaan dapat menjadikan laporan sebagai bahan pengembangan strategi. Sementara itu, Pemilik usaha mikro dan kecil tetap perlu mengelola modal secara bertanggung jawab. Dukungan dana yang disertai tata kelola memadai dapat mengurangi risiko penggunaan kredit yang tidak tepat. Bagaimana pendapat Anda mengenai publikasi pembiayaan UMKM oleh OJK? Silakan bagikan pengalaman atau pandangan Anda agar pelaku usaha lain memperoleh wawasan tambahan.