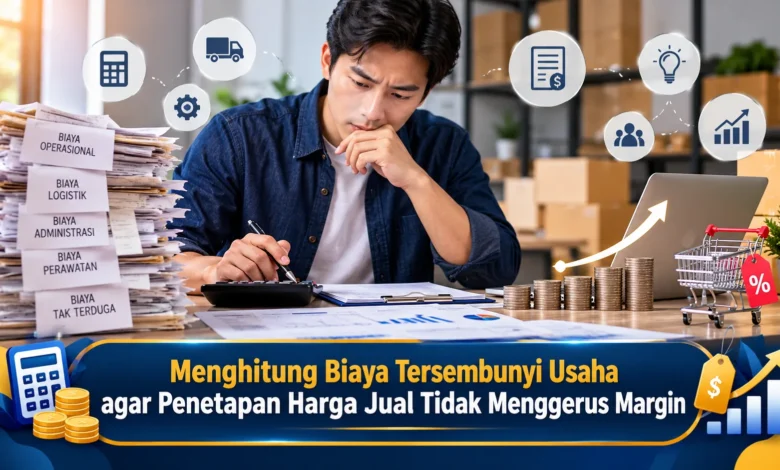
Menentukan harga jual produk sering dianggap sederhana karena pelaku usaha hanya perlu menambahkan keuntungan pada biaya pembelian atau produksi. Padahal, banyak pengeluaran kecil yang tidak terlihat secara langsung dapat mengurangi margin keuntungan jika tidak diperhitungkan dengan cermat. Biaya kemasan, administrasi transaksi, penyusutan peralatan, hingga pengembalian barang merupakan contoh pengeluaran yang berpotensi memengaruhi profitabilitas. Dalam menjalankan Bisnis, memahami seluruh komponen biaya menjadi langkah penting agar harga jual tetap kompetitif tanpa mengorbankan kesehatan keuangan. Melalui pencatatan yang terstruktur dan perhitungan yang tepat, pemilik usaha dapat mengetahui biaya sebenarnya sekaligus menyusun strategi harga yang lebih berkelanjutan.
Memahami Biaya Tersembunyi yang Memengaruhi Keuntungan Bisnis
Komponen biaya yang sering terabaikan merupakan berbagai beban operasional yang tidak selalu dicatat secara langsung ketika menentukan harga jual. Sebagian pemilik usaha hanya memperhatikan biaya bahan baku, kemudian menambahkan persentase keuntungan tanpa memperhitungkan beban tambahan. Dalam praktiknya, setiap aktivitas usaha dapat menghasilkan kebutuhan pengeluaran. Biaya kemasan, biaya pemrosesan pembayaran, dan barang cacat merupakan contoh pengeluaran yang perlu dihitung. Jika diabaikan, margin yang tampak menarik mungkin menyusut setelah seluruh biaya diperhitungkan.
Pengaruh biaya yang terlewat dapat semakin terasa ketika jumlah transaksi bertambah. Sebagai ilustrasi, penjual produk melalui marketplace mungkin mengeluarkan tambahan biaya sebesar Rp2.000 untuk tiap produk yang terjual. Nominal pengeluaran itu mungkin terlihat kecil apabila diperiksa secara terpisah. Di sisi lain, ketika volume transaksi bulanan mencapai 1.000 unit, pengeluaran tambahan tersebut mencapai Rp2.000.000. Perhitungan ini menunjukkan pentingnya pencatatan rinci, terutama bagi Bisnis dengan margin tipis. Dengan memahami akumulasi tersebut, penetapan harga menjadi lebih realistis.
Membedakan Pengeluaran Rutin serta Biaya per Transaksi
Proses pertama yang perlu dilakukan adalah mengelompokkan pengeluaran sesuai sifatnya. Dalam perhitungan manajemen usaha, komponen biaya dapat dikelompokkan menjadi pengeluaran rutin dan pengeluaran mengikuti aktivitas. Beban operasional tetap biasanya tidak berubah secara langsung mengikuti jumlah unit terjual, seperti pengeluaran untuk tempat operasional, kompensasi pegawai tetap, dan biaya aplikasi operasional. Sebaliknya, pengeluaran yang berubah mengikuti aktivitas cenderung meningkat seiring volume penjualan. Contohnya material produksi, kemasan per unit, dan potongan penjualan tertentu. Pengelompokan biaya membantu menentukan struktur harga pokok.
Bersamaan dengan pengelompokan dasar, pengelola keuangan perlu mengidentifikasi pengeluaran dengan komponen tetap dan variabel. Biaya penggunaan energi, misalnya, dapat mengandung beban minimum sekaligus meningkat ketika produksi bertambah. Alokasi penurunan nilai aset juga harus dipertimbangkan sesuai metode pencatatan meskipun bukan pengeluaran kas pada setiap transaksi. Pertimbangan sejenis berlaku untuk kontribusi pekerjaan pemilik, terutama ketika pemilik menangani produksi sendiri. Apabila kompensasi pemilik diabaikan, kemampuan usaha membayar tenaga pengganti sulit dinilai. Dengan demikian, analisis biaya perlu menggambarkan penggunaan sumber daya sebenarnya.
Menyusun Harga Jual Berdasarkan Total Biaya Usaha
Ketika daftar biaya sudah tersusun, tahap berikutnya adalah menyusun dasar perhitungan harga satuan. Biaya variabel langsung dapat diukur sesuai kebutuhan setiap barang. Sementara itu, alokasi biaya tetap per unit dapat diperkirakan dengan membagi biaya tetap pada volume aktivitas yang relevan. Sebagai contoh, sebuah usaha memiliki biaya tetap bulanan Rp2.000.000 dan menargetkan volume aktivitas 400 unit dalam sebulan. Dengan asumsi pembebanan merata, alokasi pengeluaran rutin menjadi Rp5.000 per unit. Jika biaya variabel lainnya mencapai Rp30.000, maka total biaya dasar per unit adalah Rp35.000. Perhitungan tersebut menjadi landasan awal penentuan harga.
Penyusunan tarif penjualan perlu membedakan margin keuntungan dan markup. Margin keuntungan dihitung berdasarkan keuntungan dibagi harga jual, sedangkan tambahan harga terhadap modal menggunakan harga pokok sebagai pembagi. Dengan menggunakan perhitungan sebelumnya, apabila pelaku usaha menginginkan margin 25 persen dan dikenakan potongan layanan penjualan sebesar 5 persen dari harga jual, maka harga jual yang diperlukan adalah Rp35.000 dibagi 0,70, yaitu Rp50.000. Dengan nilai jual itu, biaya platform mencapai Rp2.500 dan laba berdasarkan komponen biaya dalam contoh sebesar Rp12.500 atau 25 persen dari harga jual. Perlu diperhatikan, margin tersebut belum memperhitungkan biaya yang belum dimasukkan. Karena alasan tersebut, komponen pengeluaran wajib dipastikan kelengkapannya.
Menghitung Potongan Marketplace serta Risiko Pengembalian Barang
Ketika menjalankan Bisnis melalui marketplace, sejumlah biaya layanan dapat mengurangi margin penjualan. Potongan layanan marketplace, ongkos pemrosesan transaksi, dan biaya mengikuti kegiatan pemasaran platform perlu dievaluasi menurut jenis transaksi. Masing-masing saluran penjualan dapat menerapkan ketentuan berbeda. Dengan kondisi tersebut, pengelola usaha harus mencocokkan hasil penjualan dengan penerimaan bersih. Ketika penjualan berlangsung pada berbagai platform, struktur biaya masing-masing kanal perlu dibandingkan. Langkah evaluasi tersebut membantu mengetahui saluran yang lebih efisien.
Selain biaya layanan, strategi potongan harga juga dapat memengaruhi hasil penjualan bersih. Sebagai contoh, produk dengan tarif sebelum promosi Rp50.000 yang diberikan potongan harga oleh toko 10 persen akan dijual sebesar Rp45.000 sebelum biaya layanan tambahan. Ketika harga pokok masih sama sebesar Rp35.000, maka selisih harga diskon terhadap biaya dasar menjadi Rp10.000. Hasil perhitungan awal masih dapat terpotong oleh pengeluaran tambahan. Dengan pertimbangan tersebut, potongan harga sebaiknya dianalisis sebelum diterapkan. Pertumbuhan jumlah transaksi tidak selalu meningkatkan keuntungan bersih apabila biaya kampanye terlalu besar.
Menerapkan Pencatatan dan Evaluasi Biaya secara Berkala
Pengelolaan laporan biaya secara teratur merupakan kebutuhan mendasar untuk mengurangi risiko pengeluaran tidak terpantau. Pengelola keuangan dapat menggunakan spreadsheet sederhana untuk mengelompokkan aktivitas keuangan. Seluruh biaya operasional sebaiknya memiliki kategori yang jelas. Contohnya, belanja perlengkapan pengiriman dapat dikelompokkan dalam pengeluaran pengemasan, sedangkan pembayaran perangkat lunak operasional dikelompokkan sebagai beban sistem. Pengelompokan tersebut memudahkan evaluasi komposisi biaya usaha. Melalui laporan yang tersusun rapi, pemilik usaha dapat mengidentifikasi pemborosan.
Evaluasi harga jual sebaiknya dilakukan secara berkala. Kenaikan ongkos material, kenaikan ongkos distribusi, serta penyesuaian ketentuan transaksi dapat mengubah struktur pengeluaran. Di samping mengevaluasi pengeluaran, penanggung jawab penjualan perlu memeriksa tingkat permintaan, menganalisis keuntungan berdasarkan jenis barang, dan mempelajari harga pasar. Jika pengeluaran operasional bertambah, perubahan tarif perlu dibandingkan dengan alternatif lain. Negosiasi biaya dengan pemasok, peningkatan ketepatan pengemasan, serta pemilihan saluran penjualan yang sesuai dapat membantu memperbaiki margin. Berdasarkan evaluasi yang terukur, profitabilitas lebih mudah dipantau.
Rangkuman Strategi Mengelola Biaya Tersembunyi agar Usaha Tetap Menguntungkan
Menghitung biaya tersembunyi merupakan bagian utama dalam menentukan harga jual yang sehat. Ketika pengeluaran tambahan diabaikan, transaksi yang dianggap menghasilkan laba tinggi dapat mengurangi keuntungan sebenarnya. Oleh karena itu, pengelola perdagangan perlu menyusun klasifikasi biaya secara sistematis, menghitung pengeluaran per unit, serta menganalisis keuntungan berdasarkan harga jual. Beban pemasaran, biaya layanan pembayaran, dan pengembalian produk juga harus diperhitungkan sesuai kemungkinan terjadinya. Dengan pendekatan tersebut, keputusan penetapan harga menjadi lebih kuat.
Untuk mendukung keberlanjutan usaha, kemampuan mempertahankan profitabilitas tidak hanya dipengaruhi nilai penjualan produk, tetapi juga memerlukan pengendalian operasional yang disiplin. Pengelola yang memiliki data pengeluaran akurat dapat lebih mudah mengenali pemborosan dan menyesuaikan strategi ketika kondisi berubah. Alih-alih hanya meniru strategi harga pasar, harga jual perlu disusun berdasarkan struktur pengeluaran. Pendekatan seperti apa yang pernah Anda terapkan dalam menentukan harga jual agar tetap menguntungkan? Mari berbagi pandangan mengenai pengelolaan biaya agar lebih banyak pengusaha memperoleh inspirasi praktis.