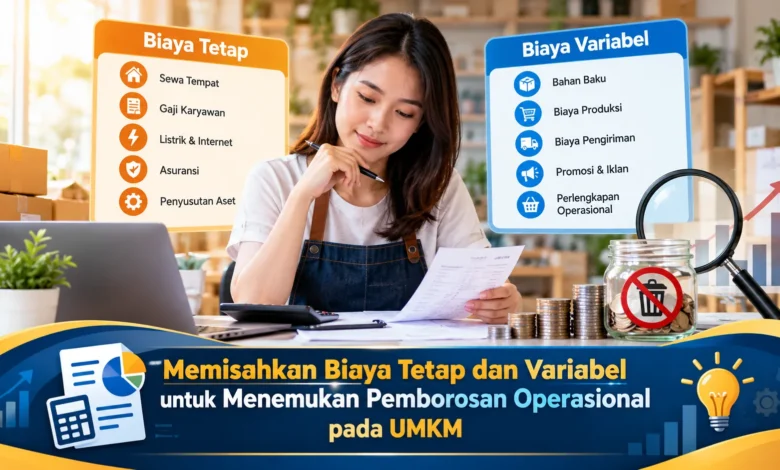
Banyak UMKM mengalami tekanan arus kas bukan semata-mata karena penjualan rendah, tetapi karena struktur biaya yang belum dipahami dengan baik. Biaya sewa, gaji, bahan baku, listrik, ongkos kirim, dan pengeluaran operasional lainnya sering tercampur dalam pencatatan yang sama sehingga sumber pemborosan sulit terlihat. Dalam pengelolaan Bisnis, memisahkan biaya tetap dan biaya variabel membantu pemilik usaha mengetahui pengeluaran mana yang harus dibayar secara rutin, mana yang berubah mengikuti aktivitas penjualan, serta bagian mana yang sebenarnya masih dapat dikendalikan untuk meningkatkan efisiensi.
Memahami Perbedaan Biaya Tetap dan Biaya Variabel
Fixed cost adalah komponen biaya yang umumnya stabil dalam jangka waktu tertentu. Contohnya dapat berupa biaya kontrak lokasi, gaji tetap karyawan, serta langganan perangkat lunak. Meskipun penjualan mengalami perubahan, komponen tersebut biasanya masih menjadi kewajiban. Karena itu, pelaku Bisnis perlu memahami besarnya biaya tetap agar dapat mengetahui batas aman operasional.
Biaya variabel memiliki pola yang tidak sama karena jumlahnya berubah mengikuti kegiatan usaha. Material produksi, perlengkapan packing, pengeluaran berbasis pesanan, dan subsidi pengiriman dapat dikategorikan sebagai pengeluaran yang berubah. Semakin tinggi volume penjualan, total biaya variabel biasanya ikut naik. Memisahkan kedua jenis biaya membantu memberikan gambaran keuangan yang lebih jelas.
Manfaat Mengelompokkan Pengeluaran dalam Pengelolaan UMKM
Jika seluruh pengeluaran dicatat dalam satu kelompok, pemilik UMKM dapat mengalami kesulitan menemukan sumber pemborosan. Misalnya, bertambahnya beban operasional belum tentu selalu menunjukkan pemborosan jika terjadi karena penjualan meningkat. Namun, apabila biaya tetap terus bertambah tanpa peningkatan kapasitas yang sepadan, kondisi tersebut dapat menjadi tanda inefisiensi.
Klasifikasi biaya yang teratur juga membantu melihat perubahan dari bulan ke bulan. Pemilik Bisnis dapat menilai apakah pengeluaran kemasan mulai membengkak. Dari sini, keputusan perbaikan dapat dibuat lebih terarah. Alih-alih menghemat pada semua bagian secara bersamaan, pemilik usaha dapat memusatkan perhatian pada pos yang paling bermasalah.
Metode Dasar Mengklasifikasikan Biaya Operasional
Tahap awal adalah menyusun daftar lengkap pengeluaran usaha. Data dapat berasal dari catatan pembayaran, nota pembelian, maupun pencatatan kas harian. Setelah itu, setiap pengeluaran dapat ditandai berdasarkan apakah nilainya relatif tetap atau berubah mengikuti aktivitas. Langganan internet tetap dapat ditempatkan pada kelompok biaya tetap, sedangkan bahan baku dapat dimasukkan ke kelompok pengeluaran yang mengikuti aktivitas.
Pada kondisi nyata, beberapa pengeluaran dapat tidak sepenuhnya masuk satu kategori. Tagihan listrik, misalnya, mungkin memiliki bagian minimum yang selalu dibayar, tetapi pengeluarannya dapat naik saat operasional meningkat. Dalam kondisi seperti ini, pelaku Bisnis dapat membagi komponen dasar serta komponen penggunaan. Tujuan utamanya bukan menciptakan pencatatan terlalu teknis, melainkan memberikan gambaran yang berguna untuk evaluasi.
Menemukan Beban Rutin yang Tidak Lagi Efisien
Beban rutin sering dianggap sebagai biaya yang tidak dapat diubah, padahal ada bagian biaya tetap yang dapat diperbaiki. Pemilik UMKM dapat mengevaluasi kebutuhan ruang operasional, jumlah layanan berlangganan, serta struktur tenaga kerja tetap. Jika ada ruangan yang tidak produktif, pengeluaran tersebut dapat perlu dipertimbangkan kembali.
Evaluasi biaya tetap sebaiknya tidak semata-mata melihat biaya tertinggi. Beberapa langganan bernilai kecil dapat bertambah menjadi beban yang cukup besar. Pelaku Bisnis dapat menilai fungsi setiap layanan. Jika layanan tersebut jarang digunakan, pengurangan layanan atau perubahan paket dapat dipertimbangkan sebagai tindakan perbaikan.
Mengendalikan Biaya Variabel tanpa Menurunkan Kualitas
Pengeluaran yang mengikuti transaksi harus dipantau karena jumlahnya bertambah seiring peningkatan penjualan. Pemilik UMKM dapat menilai pengeluaran setiap produk agar struktur margin dapat dipantau. Jika biaya kemasan bertambah, perusahaan dapat menegosiasikan harga, mengoptimalkan jumlah stok, atau mengurangi sisa bahan.
Namun, efisiensi biaya variabel sebaiknya tidak mengorbankan kualitas produk. Mengganti bahan dengan alternatif yang jauh lebih murah tetapi berkualitas rendah dapat menimbulkan keluhan. Karena itu, strategi Bisnis yang lebih seimbang adalah memperbaiki efisiensi operasional terlebih dahulu sebelum memotong komponen yang memengaruhi nilai produk. Penghematan yang tepat berarti menghasilkan nilai yang sama dengan penggunaan sumber daya lebih baik.
Membandingkan Biaya dengan Pendapatan agar Pemborosan Terlihat
Metode praktis yang dapat digunakan adalah membandingkan biaya terhadap pendapatan. Misalnya, pemilik dapat mengamati bagian biaya tenaga kerja pada setiap periode. Jika persentase biaya terus meningkat sementara harga dan kualitas relatif sama, hal tersebut dapat menunjukkan penurunan efisiensi. Perbandingan semacam ini membantu memahami biaya secara proporsional.
Analisis dapat dilakukan untuk setiap kategori. Produk dengan volume besar tidak selalu menghasilkan margin terbaik jika biaya variabelnya sangat besar. Sebaliknya, barang dengan transaksi tidak terlalu banyak dapat memberikan kontribusi keuntungan lebih baik. Dengan menggunakan analisis biaya yang lebih lengkap, pelaku Bisnis dapat mengambil keputusan produk secara lebih rasional.
Menjadikan Analisis Pengeluaran sebagai Rutinitas Bisnis
Mengelompokkan pengeluaran sebaiknya bukan kegiatan satu kali. Struktur pengeluaran dapat mengalami perubahan mengikuti kondisi Bisnis. Biaya yang sebelumnya tidak penting dapat berkembang menjadi beban, sementara kebutuhan baru dapat muncul. Karena itu, pemilik UMKM dapat membuat jadwal analisis berkala untuk mengidentifikasi kenaikan yang tidak biasa.
Pengawasan pengeluaran secara konsisten juga membantu membentuk disiplin keuangan. Pemilik usaha akan lebih cepat mengetahui ketika biaya mulai membengkak sebelum pemborosan berlangsung terlalu lama. Pencatatan tidak perlu terlalu rumit selama informasi dapat dibandingkan. Catatan digital yang rapi dapat membantu proses evaluasi jika digunakan secara disiplin.
Kesimpulan: Menggunakan Pemisahan Biaya sebagai Dasar Efisiensi
Memisahkan biaya tetap dan variabel dapat membantu UMKM melihat struktur keuangan secara lebih jelas. Dari sana, pelaku Bisnis dapat menemukan biaya tetap yang sudah tidak relevan, sekaligus menekan pemborosan bahan dan proses. Analisis tersebut membuat keputusan penghematan lebih terarah dibandingkan memotong biaya secara acak.
Efisiensi operasional yang sehat bukan sekadar menekan biaya tanpa pertimbangan, tetapi memastikan setiap biaya memberikan nilai. Dengan pencatatan yang konsisten, UMKM dapat lebih cepat menemukan pemborosan. Evaluasi kembali pengeluaran Bisnis Anda dan ceritakan hasilnya agar pengelolaan usaha semakin efisien.