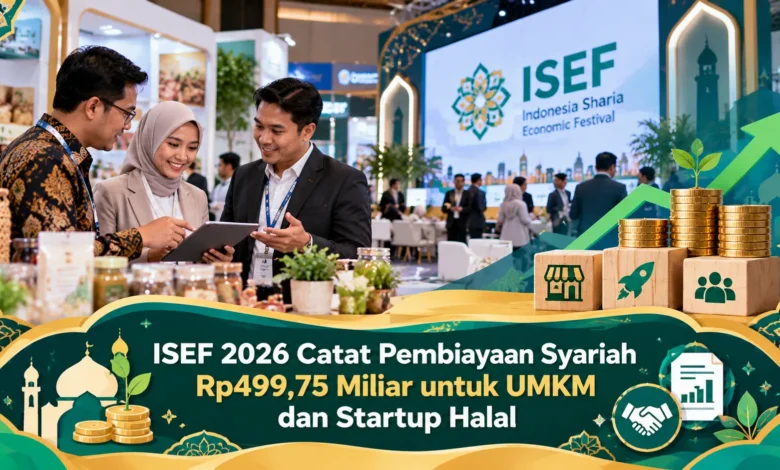
Indonesia Sharia Economic Festival (ISEF) 2026 mencatatkan pembiayaan syariah sebesar Rp499,75 miliar bagi pelaku usaha mikro, kecil, dan menengah (UMKM) serta startup halal. Capaian tersebut diumumkan Bank Indonesia dalam rangkaian seremoni kesepakatan bisnis pada 16 Oktober 2026 di Jakarta International Convention Center (JICC), Jakarta. Dukungan pembiayaan ini menjadi bagian dari upaya memperkuat hubungan antara industri keuangan syariah dan sektor usaha produktif. Dalam perkembangan bisnis nasional, pencapaian tersebut memperlihatkan pentingnya akses permodalan bagi industri halal untuk meningkatkan kapasitas produksi, memperluas pasar, dan membangun daya saing yang berkelanjutan.
Capaian Pembiayaan Rp499,75 Miliar Dorong Industri Halal Nasional
Pelaksanaan Indonesia Sharia Economic Festival (ISEF) 2026 mencatatkan hasil yang menggembirakan dalam penguatan akses pembiayaan syariah. Pada agenda penguatan pembiayaan sektor riil yang dilaksanakan pada Jumat, 16 Oktober 2026, disampaikan capaian pembiayaan sebesar Rp499,75 miliar untuk UMKM dan startup halal. Capaian pembiayaan itu mencerminkan langkah memperkuat hubungan sektor keuangan dengan usaha produktif. Dalam konteks pengembangan usaha, akses terhadap sumber pendanaan yang tepat membuka kesempatan memperluas kegiatan produksi. Meski begitu, keberhasilannya bergantung pada kemampuan usaha mengelola dana.
Agenda penandatanganan bisnis termasuk dalam pelaksanaan ISEF ke-13 Tahun 2026 yang diselenggarakan tanggal 14 sampai 18 Oktober di Jakarta International Convention Center, Jakarta. Pada agenda tersebut, Deputi Gubernur Bank Indonesia Solikin M. Juhro memberikan perhatian terhadap keterpaduan pembiayaan dengan kebutuhan industri halal. Pendekatan pengembangan ini bukan sekadar memperbesar nominal pendanaan, tetapi juga mengembangkan dampak yang berkelanjutan. Keterlibatan lembaga keuangan dan pelaku usaha merupakan bagian utama untuk memperluas kesempatan memperoleh modal.
Berbagai Bentuk Kerja Sama Keuangan Syariah pada ISEF 2026
Di samping dukungan modal untuk usaha kecil, agenda kerja sama itu mengonsolidasikan beragam kesepakatan lintas sektor dengan akumulasi yang dilaporkan mencapai sekitar Rp27,43 triliun. Mengacu pada pembagian nilai kegiatan, transaksi pasar uang dan valuta asing syariah dibukukan sekitar Rp5,32 triliun. Sementara itu, pembiayaan proyek strategis dilaporkan sebesar Rp19,40 triliun. Sementara pendanaan kepada perusahaan sektor halal, jumlahnya tercatat lebih dari Rp2,2 triliun. Komposisi berbagai bentuk kerja sama menunjukkan bahwa kegiatan mencakup lebih dari pembiayaan UMKM.
Pada sisi perdagangan, diumumkan juga Letter of Intent atau LoI antara UMKM dan calon pembeli dengan besaran penjajakan mencapai sekitar Rp9,78 miliar. Selain itu, dicatat pula kerja sama Cash Waqf Linked Sukuk atau CWLS sebesar Rp4,45 miliar. Instrumen tersebut menjadi salah satu contoh integrasi pendanaan sosial dengan kegiatan ekonomi. Kendati capaian kerja sama cukup besar menggambarkan luasnya aktivitas ekonomi syariah, nilai komitmen tidak boleh disamakan dengan seluruh dana yang sudah digunakan. Pemantauan setelah kegiatan harus memperoleh perhatian untuk mengukur dampaknya terhadap usaha.
Strategi Bank Indonesia Menghubungkan Pembiayaan Syariah dengan Sektor Riil
Upaya memperluas akses modal industri halal menjadi bagian dari pelaksanaan SAPA SYARIAH atau Sinergi Perdagangan dan Pembiayaan Syariah. Program tersebut dirancang untuk menghubungkan peluang perdagangan dan sumber pendanaan. Salah satu penerapannya dijalankan melalui Bulan Pembiayaan Syariah yang bersinergi dengan program PINISI pada 2026. Berkat keterpaduan program, pelaku usaha tidak hanya diarahkan mencari modal, tetapi juga didorong memperkuat jaringan perdagangan. Penggabungan dua kebutuhan bisnis ini berpotensi memperkuat keberlanjutan kegiatan ekonomi.
Pengembangan program tersebut dilakukan melalui tiga proses pokok. Tahapan pertama adalah peningkatan pemahaman mengenai pendanaan syariah agar UMKM dapat mempelajari mekanisme pembiayaan. Selanjutnya, jaringan bisnis mulai diperkuat untuk meningkatkan kapasitas usaha. Langkah terakhir adalah pertemuan bisnis yang mendorong tindak lanjut hubungan perdagangan. Melalui proses pengembangan bertahap, penyedia pembiayaan memperoleh gambaran calon penerima dana. Walaupun fasilitasi tersedia, persetujuan pembiayaan tetap bergantung pada penilaian lembaga terkait.
Kinerja Pembiayaan Syariah Nasional Menjadi Peluang bagi UMKM
Penguatan modal bagi startup dan pengusaha kecil didukung oleh perkembangan peningkatan aktivitas pembiayaan perbankan syariah. Berdasarkan data hingga Agustus 2026, nilai pembiayaan melalui industri perbankan syariah mengalami pertumbuhan tahunan 11,61 persen menjadi Rp748,7 triliun. Di sisi kualitas pembiayaan, rasio pembiayaan bermasalah bruto tercatat sebesar 2,3 persen. Catatan kinerja industri ini memperlihatkan kondisi kinerja penyaluran dana dalam industri perbankan syariah. Meski demikian, kinerja perbankan yang positif tidak menghilangkan proses seleksi pembiayaan.
Apabila dilihat berdasarkan perkembangan ekonomi syariah, Indonesia berada pada peringkat keempat global dalam ekosistem ekonomi syariah berdasarkan State of the Global Islamic Economy 2025/2026. Untuk industri busana muslim, Indonesia berada di peringkat pertama. Di kategori lainnya, industri pangan halal bersama media dan rekreasi tercatat pada urutan ketiga. Perkembangan daya saing ini memperlihatkan ruang pertumbuhan bagi produsen lokal. Meski begitu, perusahaan perlu memperkuat kesiapan menghadapi persaingan. Akses modal yang lebih luas dapat menjadi lebih efektif apabila dipadukan dengan inovasi dan pengelolaan usaha.
Strategi Pelaku Bisnis Halal Mengoptimalkan Akses Pendanaan
Untuk pengusaha kecil serta usaha rintisan halal, dukungan pendanaan berdasarkan kebutuhan usaha bisa menjadi solusi terhadap kekurangan dana untuk pengembangan usaha. Pendanaan yang diperoleh bisa dimanfaatkan guna peningkatan fasilitas operasional, penambahan persediaan bahan baku, serta pengembangan pemasaran produk. Misalnya, pelaku bisnis makanan yang memenuhi ketentuan halal bisa merencanakan investasi pada peralatan produksi. Untuk jenis usaha berbeda, usaha rintisan digital di ekosistem halal berpotensi menggunakan pembiayaan bagi pengembangan layanan. Seluruh rencana pemanfaatan modal perlu mengikuti kebutuhan yang benar-benar terukur.
Sebelum mengajukan pembiayaan, pengelola Bisnis harus mengevaluasi mekanisme kontrak sesuai prinsip syariah. Beberapa skema yang dikenal antara lain mencakup murabahah, mudharabah, dan musyarakah, dengan ketentuan serta karakteristik yang berbeda. Oleh sebab itu, penentuan fasilitas sebaiknya didasarkan pada struktur bisnis. Selain memahami kontrak, pelaku UMKM perlu melengkapi laporan keuangan, perkiraan kemampuan pembayaran, dan rencana penggunaan modal. Perencanaan yang terukur membantu proses penilaian kelayakan.
Rangkuman Capaian ISEF 2026 dan Prospek Pembiayaan Syariah
Capaian pembiayaan syariah sebesar Rp499,75 miliar bagi UMKM dan startup halal dalam ISEF 2026 memperlihatkan kemajuan kerja sama bagi pengembangan industri halal nasional. Berkat fasilitasi kerja sama lintas sektor, berbagai pihak dalam ekosistem ekonomi syariah mengembangkan kerja sama untuk mendukung sektor riil. Total nilai berbagai kategori kesepakatan sekitar Rp27,43 triliun menggambarkan besarnya nilai kerja sama yang dikonsolidasikan. Meski capaian tersebut menjanjikan, hasil ekonomi yang nyata tetap memerlukan evaluasi lanjutan. Evaluasi pelaksanaan kesepakatan diperlukan agar dukungan modal memberikan hasil yang relevan.
Dari sudut pandang UMKM dan startup, manfaat strategis agenda pembiayaan ini adalah kebutuhan membangun perencanaan keuangan bersama strategi perdagangan. Penguatan dukungan modal syariah dapat menjadi kesempatan untuk berkembang, tetapi memerlukan keputusan investasi yang bertanggung jawab. Melalui persiapan usaha yang baik, pelaku usaha berpotensi memperluas kegiatan secara berkelanjutan. Seperti apa pendapat Anda mengenai peran pembiayaan syariah dalam pengembangan UMKM? Bagikan pendapat atau pengalaman Anda untuk memperkaya pembahasan mengenai pembiayaan produktif.