KUR UMKM 2026 Jadi Pilihan Modal Usaha, Kenali Persyaratan sebelum Mengajukan Pembiayaan

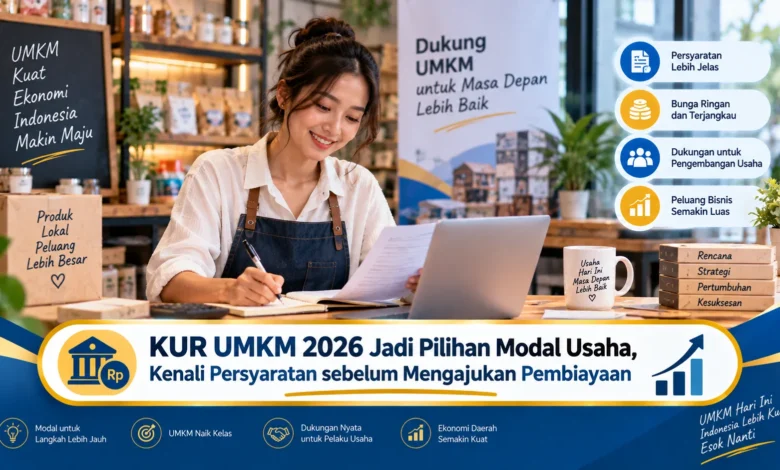
KUR UMKM 2026 menjadi salah satu pilihan pembiayaan yang dapat dipertimbangkan pelaku usaha ketika membutuhkan tambahan modal untuk mendukung kegiatan produktif. Bagi pemilik BISNIS, pembiayaan yang tepat dapat membantu menjaga kebutuhan operasional, menambah kapasitas produksi, maupun mendukung investasi usaha. Namun sebelum mengajukan KUR, calon pemohon perlu memahami persyaratan, kemampuan membayar, dokumen yang diperlukan, serta tujuan penggunaan dana agar pembiayaan dapat dimanfaatkan secara lebih terarah.
KUR Membuka Akses Modal untuk Usaha Produktif
Pelaku BISNIS dapat mempertimbangkan KUR sebagai salah satu sumber pembiayaan untuk memenuhi kebutuhan modal produktif. Pembiayaan dapat diarahkan untuk modal kerja maupun investasi sesuai kebutuhan dan karakter usaha yang dijalankan. Apabila dikelola secara tepat, pembiayaan dapat digunakan untuk menambah kapasitas, menjaga stok, maupun meningkatkan fasilitas produksi.
Meski memiliki manfaat, KUR tetap merupakan pembiayaan yang menimbulkan kewajiban pembayaran sehingga keputusan pengajuan perlu diperhitungkan secara matang. Jumlah dana idealnya dihitung berdasarkan rencana penggunaan agar BISNIS tidak menanggung kewajiban yang melebihi kebutuhan. Strategi pembiayaan yang tepat membantu BISNIS memperoleh manfaat modal sambil tetap menjaga kestabilan arus kas.
Kelengkapan Syarat Membantu Memperlancar Pengajuan
Syarat pembiayaan dapat mengikuti skema KUR dan ketentuan lembaga penyalur sehingga pelaku BISNIS perlu mempelajarinya terlebih dahulu. Pada dasarnya, pemohon perlu menjalankan usaha produktif dan memenuhi persyaratan administratif yang ditentukan. Kondisi usaha, riwayat pembiayaan, kemampuan membayar, serta kelengkapan dokumen dapat menjadi bagian dari proses penilaian.
Pemohon juga sebaiknya memastikan informasi mengenai BISNIS yang diberikan sesuai dengan kondisi sebenarnya. Keterangan tentang jenis BISNIS, arus pendapatan, kebutuhan dana, serta rencana pemanfaatannya perlu dipersiapkan secara jelas. Kesesuaian antara informasi, dokumen, dan kondisi usaha dapat membantu proses pemeriksaan berlangsung lebih terstruktur.
Dokumen Usaha Perlu Dipersiapkan dengan Rapi
Menyiapkan berkas sejak awal dapat membantu pelaku BISNIS mengikuti proses pengajuan dengan lebih teratur. Pemohon dapat diminta menyediakan dokumen pribadi, bukti kegiatan usaha, legalitas, serta kelengkapan lain sesuai persyaratan. Karena ketentuan dapat berbeda berdasarkan kategori KUR dan lembaga penyalur, calon pemohon sebaiknya memeriksa daftar dokumen terbaru sebelum mengajukan.
Kelengkapan berkas membantu pemohon menunjukkan informasi usaha secara lebih terstruktur ketika dilakukan pemeriksaan. Apabila terdapat persyaratan yang belum lengkap, calon penerima dapat menyiapkannya sebelum melanjutkan pengajuan. Membuat catatan kelengkapan dapat memudahkan pemohon memeriksa seluruh dokumen sebelum diserahkan.
Arus Kas Perlu Diperhitungkan sebelum Mengambil Pembiayaan
Di samping kelengkapan berkas, pemilik usaha sebaiknya mengetahui kemampuan finansial sebelum memilih nominal KUR. Informasi tentang omzet, biaya, laba, serta pengeluaran bulanan dapat digunakan untuk melihat kesehatan keuangan BISNIS. Dari informasi tersebut, pemohon dapat memperkirakan kemampuan membayar angsuran tanpa mengganggu kegiatan operasional.
Pencatatan keuangan tidak selalu harus kompleks sebab sistem sederhana yang dilakukan rutin dapat membantu pengelolaan BISNIS. Pemisahan uang pribadi dan keuangan BISNIS juga dapat membuat arus kas lebih mudah dipantau. Pencatatan yang teratur bermanfaat untuk proses pembiayaan sekaligus membantu pemilik usaha membuat keputusan berdasarkan data.
Rencana Penggunaan Modal Menentukan Manfaat Pembiayaan
Pelaku BISNIS perlu menentukan pemanfaatan modal sejak awal supaya dana dapat diarahkan secara produktif. Dana dapat diprioritaskan untuk kebutuhan yang mendukung kegiatan usaha seperti bahan baku, peralatan, persediaan, peningkatan kapasitas, atau investasi produktif lainnya. Rencana yang jelas memudahkan pelaku BISNIS mengevaluasi dampak pembiayaan terhadap produktivitas dan pendapatan.
Pelaku BISNIS juga sebaiknya menghindari mencampurkan dana pembiayaan dengan pengeluaran yang tidak berkaitan dengan tujuan usaha. Kewajiban pembayaran dapat dihitung sebagai pengeluaran rutin sehingga kondisi kas tetap terkontrol. Disiplin penggunaan dana serta pembayaran angsuran dapat mendukung kestabilan BISNIS dalam jangka panjang.
Pelaku BISNIS Perlu Memahami Tahapan Pengajuan
Sesudah seluruh kelengkapan tersedia, pelaku BISNIS dapat mengajukan pembiayaan kepada penyalur KUR yang dipilih. Tahap berikutnya dapat mencakup pemeriksaan administrasi, aktivitas usaha, kebutuhan dana, serta kondisi keuangan pemohon. Penyalur dapat melakukan pengecekan usaha apabila diperlukan sebagai bagian dari proses analisis pembiayaan.
Keputusan akhir pembiayaan berada pada lembaga penyalur setelah proses analisis dan verifikasi dilakukan. Calon penerima sebaiknya waspada terhadap tawaran yang menjanjikan pengajuan pasti disetujui dengan imbalan tertentu. Mengikuti jalur resmi dan memeriksa informasi langsung melalui lembaga penyalur membantu membuat proses pembiayaan lebih aman dan transparan.
Memahami KUR sebelum Mengajukan Pembiayaan
Program KUR dapat dipertimbangkan sebagai sumber pembiayaan bagi UMKM yang ingin memperkuat modal dan mengembangkan BISNIS. Namun keputusan mengajukan pembiayaan perlu didahului dengan pemahaman mengenai persyaratan, kebutuhan dana, kondisi arus kas, serta kemampuan pembayaran. Persiapan dokumen, pengelolaan keuangan, serta rencana pemanfaatan modal dapat membantu pelaku BISNIS mengikuti proses dengan lebih baik. Ketentuan teknis dapat menyesuaikan jenis KUR dan kebijakan lembaga penyalur sehingga informasi terbaru perlu diperiksa sebelum pengajuan dilakukan. Melalui perhitungan yang realistis dan pengelolaan modal yang tepat, pelaku BISNIS dapat memanfaatkan pembiayaan untuk membangun usaha yang lebih stabil dan berkembang.